Blog

  • Prywatne ubezpieczenie zdrowotne – kluczowe informacje i zalety dla pacjentów w Polsce

    Prywatne ubezpieczenie zdrowotne staje się coraz istotniejszym elementem systemu opieki zdrowotnej w Polsce, zwłaszcza w obliczu długich kolejek do specjalistów. Wybierając tę formę ubezpieczenia, pacjenci zyskują szybki dostęp do wysokiej jakości usług medycznych oraz możliwość korzystania z prywatnych placówek. Z danych wynika, że już w 2019 roku ponad 3 miliony Polaków zdecydowało się na prywatną opiekę zdrowotną, a trend ten wciąż rośnie. W artykule omówimy kluczowe zalety prywatnego ubezpieczenia zdrowotnego, opinie użytkowników oraz to, jak wybrać najlepszą polisę, by w pełni wykorzystać jej potencjał.

    Prywatne ubezpieczenie zdrowotne – dlaczego warto je mieć?

    Prywatne ubezpieczenie zdrowotne w Polsce zyskuje na popularności, a jego zalety przyciągają coraz większą liczbę osób.

    Najważniejsze powody, dla których warto rozważyć posiadanie prywatnej polisy zdrowotnej, to:

    • Szybki dostęp do specjalistów: Pacjenci nie muszą czekać na wizytę u lekarzy przez długi czas, co jest szczególnie istotne w kontekście nagłych potrzeb zdrowotnych.

    • Wysoka jakość usług: Korelacja między prywatnym ubezpieczeniem a lepszą jakością świadczeń medycznych jest zauważalna. Użytkownicy dostrzegają dbałość o pacjenta oraz komfort podczas wizyt.

    • Brak kolejek: Prywatne ubezpieczenie eliminuje problem długich kolejek, co znacząco podnosi komfort korzystania z opieki zdrowotnej.

    W ostatnich latach, liczba osób korzystających z prywatnych ubezpieczeń zdrowotnych wzrosła z około 750 tysięcy w 2013 roku do 3 milionów w 2019 roku, co pokazuje rosnące zainteresowanie tymi usługami.

    Opinie użytkowników potwierdzają, że prywatne ubezpieczenie zdrowotne stało się nie tylko wygodnym rozwiązaniem, ale także niezbędnym wsparciem w obliczu wyzwań współczesnej medycyny.

    Dzięki prywatnej polisie, pacjenci mogą liczyć na elastyczność wyboru lekarzy oraz szybsze terminy wizyt, co ma ogromne znaczenie w dzisiejszym dynamicznym świecie.

    Prywatne ubezpieczenie zdrowotne – na czym polega?

    Prywatne ubezpieczenie zdrowotne to opcjonalne ubezpieczenie, które zapewnia szybki i bezproblemowy dostęp do usług medycznych w Polsce. Działa ono na zasadzie płatności składek, które klienci opłacają regularnie, co umożliwia im korzystanie z takich usług, które nie są dostępne w ramach publicznego ubezpieczenia zdrowotnego NFZ.

    Zakres usług oferowanych przez prywatne ubezpieczenie zdrowotne obejmuje:

    • Wizyty u lekarzy pierwszego kontaktu i specjalistów
    • Badania diagnostyczne, takie jak USG, tomografia czy rezonans magnetyczny
    • Konsultacje medyczne w renomowanych placówkach
    • Nielimitowane wizyty u lekarza podstawowej opieki

    Dodatkowo, wiele polis zdrowotnych oferuje opcjonalne usługi, takie jak pokrycie kosztów leków, wizyty domowe pielęgniarskie czy dostęp do infolinii medycznej.

    Prywatne ubezpieczenie zdrowotne działa niezależnie od NFZ, co oznacza, że klienci mogą korzystać z prywatnych placówek medycznych bez długiego oczekiwania na wizyty.

    Dzięki temu, osoby posiadające prywatne ubezpieczenie mają możliwość szybszego dostępu do diagnostyki i leczenia, co ma istotne znaczenie w przypadku nagłych sytuacji zdrowotnych.

    Ile kosztuje prywatne ubezpieczenie zdrowotne?

    Koszt prywatnego ubezpieczenia zdrowotnego w Polsce waha się od około 40 zł miesięcznie dla podstawowych pakietów, do nawet kilkuset złotych za bardziej kompleksowe opcje.

    Warto zauważyć, że ceny są uzależnione od różnych czynników, w tym:

    • Wybranego pakietu: Podstawowe ubezpieczenia oferują często tylko najważniejsze usługi medyczne, podczas gdy bardziej rozbudowane plany mogą obejmować szeroki zakres specjalistów, badań diagnostycznych oraz dodatkowe usługi, takie jak opieka domowa.

    • Wiek: Ubezpieczone osoby w młodszym wieku często płacą mniej, podczas gdy ceny dla seniorów mogą być wyższe z uwagi na większe ryzyko zachorowania.

    • Stan zdrowia: Osoby z wcześniejszymi chorobami lub stanami zdrowotnymi mogą napotkać wyższe składki.

    Firmy, takie jak Luxmed i PZU, oferują różnorodne pakiety, co umożliwia dostosowanie polisy do indywidualnych potrzeb. Przykładowe koszty ubezpieczeń zdrowotnych tych firm mogą prezentować się następująco:

    FirmaZakres pakietuKoszt miesięczny
    LuxmedPodstawowyokoło 40 zł
    LuxmedKompleksowy200-500 zł
    PZUPodstawowyokoło 50 zł
    PZUKompleksowy300-600 zł

    Podczas wyboru odpowiedniego ubezpieczenia zdrowotnego, warto porównać oferty dostępnych firm oraz dokładnie przeanalizować, jakie usługi są zawarte w każdym z pakietów.

    Jak wybrać najlepszą prywatną polisę zdrowotną?

    Wybierając prywatne ubezpieczenie zdrowotne, kluczowe jest dokonanie rzetelnego porównania ubezpieczeń zdrowotnych oferowanych przez różne firmy. Najlepsze prywatne ubezpieczenie zdrowotne powinno być dostosowane do Twoich indywidualnych potrzeb oraz preferencji.

    Przy porównywaniu ofert, zwróć uwagę na kilka istotnych elementów:

    • Ceny: Koszt polisy zdrowotnej może się znacznie różnić w zależności od dostawcy. Zawsze warto sprawdzić, co dokładnie zawiera podstawowy pakiet oraz jakie są ewentualne dodatkowe wydatki.

    • Zakres usług: Upewnij się, że ubezpieczenie obejmuje usługi, które są dla Ciebie najważniejsze, takie jak konsultacje z lekarzami specjalistami, badania diagnostyczne oraz dostęp do szpitali.

    • Dostępność lekarzy: Istotne jest, aby sprawdzić, czy w ramach wybranego ubezpieczenia masz dostęp do lekarzy w okolicy, co może znacznie ułatwić korzystanie z opieki medycznej.

    Dodatkowe opcje w prywatnych ubezpieczeniach mogą obejmować:

    • Wizyty domowe: Wiele polis oferuje możliwość odbycia wizyt w domu pacjenta, co jest rozwiązaniem wygodnym dla osób starszych lub przewlekle chorych.

    • Opiekę psychologiczną: Dobrze jest rozważyć, czy ubezpieczenie pokrywa wizyty u psychologów lub terapeutów.

    • Zabiegi stomatologiczne: Sprawdź, czy polisa obejmuje usługi stomatologiczne, które mogą być kosztowne, jeśli decydujesz się na leczenie prywatne.

    Analizując te elementy, będziesz w stanie wybrać ofertę, która najlepiej odpowiada Twoim potrzebom zdrowotnym.

    Na co zwrócić uwagę w umowie prywatnego ubezpieczenia zdrowotnego?

    Przy podpisywaniu umowy prywatnego ubezpieczenia zdrowotnego kluczowe jest zapoznanie się z jej szczegółami, aby uniknąć nieporozumień w przyszłości.

    Pierwszym istotnym punktem są zakresy ochrony oferowane przez ubezpieczenie. Zrozumienie, co zawiera pakiet podstawowy ubezpieczenia zdrowotnego, pozwala na ocenę, czy spełnia nasze potrzeby. Warto zwrócić uwagę na takie usługi jak:

    • wizyty u lekarzy specjalistów,
    • badania diagnostyczne,
    • opiekę szpitalną.

    Kolejnym ważnym elementem są wyłączenia odpowiedzialności tzw. exclusions w ubezpieczeniach zdrowotnych. Należy sprawdzić, jakie sytuacje nie są objęte ubezpieczeniem, aby uniknąć zaskoczeń w przypadku konieczności skorzystania z pomocy medycznej. Przykładowo, polisa może wykluczać leczone wcześniej schorzenia lub niezdiagnozowane choroby.

    Ważne są również zasady korzystania z prywatnej opieki zdrowotnej. Klienci powinni zapoznać się z informacjami o dostępności lekarzy, godzinach pracy placówek oraz procedurach rejestracji na wizyty.

    Posiadając wiedzę na temat powyższych elementów, można podejmować świadome decyzje dotyczące wyboru odpowiedniej polisy zdrowotnej.

    Co warto wiedzieć o prywatnym ubezpieczeniu zdrowotnym?

    Prywatne ubezpieczenie zdrowotne w Polsce pełni funkcję uzupełniającą wobec systemu NFZ, oferując znacznie szybszy dostęp do usług medycznych oraz wyższą jakość opieki.

    W ostatnich latach zauważalny jest wzrost zainteresowania tym rodzajem ubezpieczeń. Szacuje się, że prywatne ubezpieczenie zdrowotne jest wykupowane przez coraz większą liczbę Polaków, zyskując na popularności ze względu na ograniczenia i długie czasy oczekiwania w publicznych placówkach.

    Poniżej przedstawione są kluczowe informacje o tym, na co warto zwrócić uwagę przy wyborze prywatnego ubezpieczenia zdrowotnego:

    • Szybszy dostęp do specjalistów – pacjenci mogą umówić wizyty w krótszym czasie, co jest istotne w przypadku pilnych potrzeby zdrowotnych.

    • Wyższa jakość usług – placówki oferujące prywatne ubezpieczenia zdrowotne często dysponują lepszym sprzętem oraz wykwalifikowanym personelem, co przekłada się na jakość świadczonej opieki.

    • Dodatkowe przywileje – wiele polis zdrowotnych oferuje opcje rozszerzone, takie jak pełna ochrona za granicą, co jest szczególnie ważne dla osób podróżujących.

    • Elastyczność oferty – klienci mogą dostosować pakiet do swoich indywidualnych potrzeb, wybierając odpowiednią liczbę specjalistów oraz zakres badań, co nie jest możliwe w ramach NFZ.

    • Zauważalne różnice w kosztach – ceny prywatnego ubezpieczenia zdrowotnego mogą znacząco się różnić, w zależności od oferowanych usług, a podstawowy wariant można nabyć za stosunkowo niską składkę miesięczną.

    Prywatne ubezpieczenie zdrowotne staje się istotnym elementem nowoczesnego podejścia do ochrony zdrowia, dając pacjentom możliwość korzystania z lepszej jakości usług medycznych.W podsumowaniu warto podkreślić, że prywatne ubezpieczenie zdrowotne to kluczowy element zapewniający dostęp do wysokiej jakości usług medycznych.

    Dzięki niemu pacjenci mogą korzystać z szybszych wizyt lekarskich oraz szerszej gamy specjalistów, co znacząco wpływa na komfort i jakość życia.

    Rozważając wybór odpowiedniego ubezpieczenia, należy dokładnie przeanalizować dostępne opcje oraz dostosować je do indywidualnych potrzeb zdrowotnych.

    Decyzja o wykupieniu prywatnego ubezpieczenia zdrowotnego może przynieść spokój umysłu oraz pewność, że w razie potrzeby będziemy mieli zapewnioną opiekę medyczną na najwyższym poziomie.

    FAQ

    Q: Co to jest prywatne ubezpieczenie zdrowotne i dlaczego warto mieć polisę?

    A: Prywatne ubezpieczenie zdrowotne zapewnia szybki dostęp do opieki medycznej oraz specjalistów, co wpływa na komfort i jakość leczenia, a także redukuje czas oczekiwania.

    Q: Jakie są główne zalety prywatnego ubezpieczenia zdrowotnego?

    A: Główne zalety to dostępność do nielimitowanych wizyt u lekarzy, lepsza jakość usług i możliwość korzystania z placówek medycznych zarówno w Polsce, jak i za granicą.

    Q: Ile kosztuje prywatne ubezpieczenie zdrowotne?

    A: Koszt prywatnego ubezpieczenia zdrowotnego zaczyna się od około 40 zł miesięcznie, jednak może sięgać kilkuset złotych w przypadku bardziej zaawansowanych pakietów.

    Q: Jak wybrać najlepszą prywatną polisę zdrowotną?

    A: Wybór polisy powinien uwzględniać indywidualne potrzeby zdrowotne, zakres ochrony oraz dostępne placówki. Zaleca się porównanie ofert różnych ubezpieczycieli.

    Q: Na co zwrócić uwagę w umowie ubezpieczenia zdrowotnego?

    A: Ważne są szczegóły dotyczące zakresu ochrony, wyłączenia odpowiedzialności, limity usług oraz warunki korzystania z ubezpieczenia.

    Q: Czego nie obejmuje prywatne ubezpieczenie zdrowotne?

    A: Polisy zdrowotne nie pokrywają kosztów leczenia niepłodności, samookaleczeń, chorób wrodzonych oraz innych wymienionych wyłączeń w umowie.

    Q: Jakie pakiety medyczne są dostępne dla różnych grup wiekowych?

    A: Ubezpieczenia medyczne oferowane są w wariantach dla dorosłych, dzieci i seniorów, dostosowanych do specyficznych potrzeb zdrowotnych każdej grupy.

    Q: Jakie usługi są objęte prywatnym ubezpieczeniem zdrowotnym?

    A: Ubezpieczenie obejmuje konsultacje u lekarzy, badania diagnostyczne, pielęgniarską opiekę domową oraz całodobową infolinię medyczną.

  • Prywatne ubezpieczenie zdrowotne – kluczowe informacje i zalety dla pacjentów w Polsce

    Prywatne ubezpieczenie zdrowotne – kluczowe informacje i zalety dla pacjentów w Polsce

    „`html

    Prywatne ubezpieczenie zdrowotne staje się coraz istotniejszym elementem systemu opieki zdrowotnej w Polsce, zwłaszcza w obliczu długich kolejek do specjalistów. Wybierając tę formę ubezpieczenia, pacjenci zyskują szybki dostęp do wysokiej jakości usług medycznych oraz możliwość korzystania z prywatnych placówek. Z danych wynika, że już w 2019 roku ponad 3 miliony Polaków zdecydowało się na prywatną opiekę zdrowotną, a trend ten wciąż rośnie. W artykule omówimy kluczowe zalety prywatnego ubezpieczenia zdrowotnego, opinie użytkowników oraz to, jak wybrać najlepszą polisę, by w pełni wykorzystać jej potencjał.

    Prywatne ubezpieczenie zdrowotne – dlaczego warto je mieć?

    Prywatne ubezpieczenie zdrowotne w Polsce zyskuje na popularności, a jego zalety przyciągają coraz większą liczbę osób.

    Najważniejsze powody, dla których warto rozważyć posiadanie prywatnej polisy zdrowotnej, to:

    • Szybki dostęp do specjalistów: Pacjenci nie muszą czekać na wizytę u lekarzy przez długi czas, co jest szczególnie istotne w kontekście nagłych potrzeb zdrowotnych.

    • Wysoka jakość usług: Korelacja między prywatnym ubezpieczeniem a lepszą jakością świadczeń medycznych jest zauważalna. Użytkownicy dostrzegają dbałość o pacjenta oraz komfort podczas wizyt.

    • Brak kolejek: Prywatne ubezpieczenie eliminuje problem długich kolejek, co znacząco podnosi komfort korzystania z opieki zdrowotnej.

    W ostatnich latach liczba osób korzystających z prywatnych ubezpieczeń zdrowotnych wzrosła z około 750 tysięcy w 2013 roku do 3 milionów w 2019 roku, co pokazuje rosnące zainteresowanie tymi usługami. Opinie użytkowników potwierdzają, że prywatne ubezpieczenie zdrowotne stało się nie tylko wygodnym rozwiązaniem, ale także niezbędnym wsparciem w obliczu wyzwań współczesnej medycyny.

    Dzięki prywatnej polisie, pacjenci mogą liczyć na elastyczność wyboru lekarzy oraz szybsze terminy wizyt, co ma ogromne znaczenie w dzisiejszym dynamicznym świecie. Jakie są kluczowe aspekty, które warto wziąć pod uwagę przy wyborze prywatnego ubezpieczenia zdrowotnego?

    Prywatne ubezpieczenie zdrowotne – na czym polega?

    Prywatne ubezpieczenie zdrowotne to opcjonalne ubezpieczenie, które zapewnia szybki i bezproblemowy dostęp do usług medycznych w Polsce. Działa ono na zasadzie płatności składek, które klienci opłacają regularnie, co umożliwia im korzystanie z takich usług, które nie są dostępne w ramach publicznego ubezpieczenia zdrowotnego NFZ.

    Zakres usług oferowanych przez prywatne ubezpieczenie zdrowotne obejmuje:

    • Wizyty u lekarzy pierwszego kontaktu i specjalistów
    • Badania diagnostyczne, takie jak USG, tomografia czy rezonans magnetyczny
    • Konsultacje medyczne w renomowanych placówkach
    • Nielimitowane wizyty u lekarza podstawowej opieki

    Dodatkowo, wiele polis zdrowotnych oferuje opcjonalne usługi, takie jak pokrycie kosztów leków, wizyty domowe pielęgniarskie czy dostęp do infolinii medycznej. Prywatne ubezpieczenie zdrowotne działa niezależnie od NFZ, co oznacza, że klienci mogą korzystać z prywatnych placówek medycznych bez długiego oczekiwania na wizyty.

    Dzięki temu, osoby posiadające prywatne ubezpieczenie mają możliwość szybszego dostępu do diagnostyki i leczenia, co ma istotne znaczenie w przypadku nagłych sytuacji zdrowotnych. Jakie usługi są dostępne w ramach takich polis?

    Ile kosztuje prywatne ubezpieczenie zdrowotne?

    Koszt prywatnego ubezpieczenia zdrowotnego w Polsce waha się od około 40 zł miesięcznie dla podstawowych pakietów, do nawet kilkuset złotych za bardziej kompleksowe opcje.

    Warto zauważyć, że ceny są uzależnione od różnych czynników, w tym:

    • Wybranego pakietu: Podstawowe ubezpieczenia oferują często tylko najważniejsze usługi medyczne, podczas gdy bardziej rozbudowane plany mogą obejmować szeroki zakres specjalistów, badań diagnostycznych oraz dodatkowe usługi, takie jak opieka domowa.

    • Wiek: Ubezpieczone osoby w młodszym wieku często płacą mniej, podczas gdy ceny dla seniorów mogą być wyższe z uwagi na większe ryzyko zachorowania.

    • Stan zdrowia: Osoby z wcześniejszymi chorobami lub stanami zdrowotnymi mogą napotkać wyższe składki.

    Firmy, takie jak Luxmed i PZU, oferują różnorodne pakiety, co umożliwia dostosowanie polisy do indywidualnych potrzeb. Przykładowe koszty ubezpieczeń zdrowotnych tych firm mogą prezentować się następująco:

    Firma Zakres pakietu Koszt miesięczny
    Luxmed Podstawowy około 40 zł
    Luxmed Kompleksowy 200-500 zł
    PZU Podstawowy około 50 zł
    PZU Kompleksowy 300-600 zł

    Podczas wyboru odpowiedniego ubezpieczenia zdrowotnego, warto porównać oferty dostępnych firm oraz dokładnie przeanalizować, jakie usługi są zawarte w każdym z pakietów. Co pokrywa podstawowy pakiet ubezpieczenia zdrowotnego?

    Jak wybrać najlepszą prywatną polisę zdrowotną?

    Wybierając prywatne ubezpieczenie zdrowotne, kluczowe jest dokonanie rzetelnego porównania ubezpieczeń zdrowotnych oferowanych przez różne firmy. Najlepsze prywatne ubezpieczenie zdrowotne powinno być dostosowane do Twoich indywidualnych potrzeb oraz preferencji.

    Przy porównywaniu ofert, zwróć uwagę na kilka istotnych elementów:

    • Ceny: Koszt polisy zdrowotnej może się znacznie różnić w zależności od dostawcy. Zawsze warto sprawdzić, co dokładnie zawiera podstawowy pakiet oraz jakie są ewentualne dodatkowe wydatki.

    • Zakres usług: Upewnij się, że ubezpieczenie obejmuje usługi, które są dla Ciebie najważniejsze, takie jak konsultacje z lekarzami specjalistami, badania diagnostyczne oraz dostęp do szpitali.

    • Dostępność lekarzy: Istotne jest, aby sprawdzić, czy w ramach wybranego ubezpieczenia masz dostęp do lekarzy w okolicy, co może znacznie ułatwić korzystanie z opieki medycznej.

    Dodatkowe opcje w prywatnych ubezpieczeniach mogą obejmować:

    • Wizyty domowe: Wiele polis oferuje możliwość odbycia wizyt w domu pacjenta, co jest rozwiązaniem wygodnym dla osób starszych lub przewlekle chorych.

    • Opiekę psychologiczną: Dobrze jest rozważyć, czy ubezpieczenie pokrywa wizyty u psychologów lub terapeutów.

    • Zabiegi stomatologiczne: Sprawdź, czy polisa obejmuje usługi stomatologiczne, które mogą być kosztowne, jeśli decydujesz się na leczenie prywatne.

    Analizując te elementy, będziesz w stanie wybrać ofertę, która najlepiej odpowiada Twoim potrzebom zdrowotnym. Czy warto rozważyć dodatkowe opcje w ubezpieczeniu zdrowotnym?

    Na co zwrócić uwagę w umowie prywatnego ubezpieczenia zdrowotnego?

    Przy podpisywaniu umowy prywatnego ubezpieczenia zdrowotnego kluczowe jest zapoznanie się z jej szczegółami, aby uniknąć nieporozumień w przyszłości.

    Pierwszym istotnym punktem są zakresy ochrony oferowane przez ubezpieczenie. Zrozumienie, co zawiera pakiet podstawowy ubezpieczenia zdrowotnego, pozwala na ocenę, czy spełnia nasze potrzeby. Warto zwrócić uwagę na takie usługi jak:

    • wizyty u lekarzy specjalistów,
    • badania diagnostyczne,
    • opiekę szpitalną.

    Kolejnym ważnym elementem są wyłączenia odpowiedzialności tzw. exclusions w ubezpieczeniach zdrowotnych. Należy sprawdzić, jakie sytuacje nie są objęte ubezpieczeniem, aby uniknąć zaskoczeń w przypadku konieczności skorzystania z pomocy medycznej. Przykładowo, polisa może wykluczać leczone wcześniej schorzenia lub niezdiagnozowane choroby.

    Ważne są również zasady korzystania z prywatnej opieki zdrowotnej. Klienci powinni zapoznać się z informacjami o dostępności lekarzy, godzinach pracy placówek oraz procedurach rejestracji na wizyty. Pamiętaj, aby dokładnie zrozumieć warunki korzystania z ubezpieczenia, co pozwoli uniknąć nieporozumień. Co zawiera umowa dotycząca ubezpieczenia zdrowotnego?

    Co warto wiedzieć o prywatnym ubezpieczeniu zdrowotnym?

    Prywatne ubezpieczenie zdrowotne w Polsce pełni funkcję uzupełniającą wobec systemu NFZ, oferując znacznie szybszy dostęp do usług medycznych oraz wyższą jakość opieki.

    W ostatnich latach zauważalny jest wzrost zainteresowania tym rodzajem ubezpieczeń. Szacuje się, że prywatne ubezpieczenie zdrowotne jest wykupowane przez coraz większą liczbę Polaków, zyskując na popularności ze względu na ograniczenia i długie czasy oczekiwania w publicznych placówkach.

    Poniżej przedstawione są kluczowe informacje o tym, na co warto zwrócić uwagę przy wyborze prywatnego ubezpieczenia zdrowotnego:

    • Szybszy dostęp do specjalistów – pacjenci mogą umówić wizyty w krótszym czasie, co jest istotne w przypadku pilnych potrzeby zdrowotnych.

    • Wyższa jakość usług – placówki oferujące prywatne ubezpieczenia zdrowotne często dysponują lepszym sprzętem oraz wykwalifikowanym personelem, co przekłada się na jakość świadczonej opieki.

    • Dodatkowe przywileje – wiele polis zdrowotnych oferuje opcje rozszerzone, takie jak pełna ochrona za granicą, co jest szczególnie ważne dla osób podróżujących.

    • Elastyczność oferty – klienci mogą dostosować pakiet do swoich indywidualnych potrzeb, wybierając odpowiednią liczbę specjalistów oraz zakres badań, co nie jest możliwe w ramach NFZ.

    • Zauważalne różnice w kosztach – ceny prywatnego ubezpieczenia zdrowotnego mogą znacząco się różnić, w zależności od oferowanych usług oraz zakupionego pakietu.

    Prywatne ubezpieczenie zdrowotne staje się istotnym elementem nowoczesnego podejścia do ochrony zdrowia, dając pacjentom możliwość korzystania z lepszej jakości usług medycznych. W podsumowaniu warto podkreślić, że prywatne ubezpieczenie zdrowotne to kluczowy element zapewniający dostęp do wysokiej jakości usług medycznych.

    Dzięki niemu pacjenci mogą korzystać z szybszych wizyt lekarskich oraz szerszej gamy specjalistów, co znacząco wpływa na komfort i jakość życia. Rozważając wybór odpowiedniego ubezpieczenia, należy dokładnie przeanalizować dostępne opcje oraz dostosować je do indywidualnych potrzeb zdrowotnych.

    Decyzja o wykupieniu prywatnego ubezpieczenia zdrowotnego może przynieść spokój umysłu oraz pewność, że w razie potrzeby będziemy mieli zapewnioną opiekę medyczną na najwyższym poziomie.

    FAQ

    Q: Co to jest prywatne ubezpieczenie zdrowotne i dlaczego warto mieć polisę?

    A: Prywatne ubezpieczenie zdrowotne zapewnia szybki dostęp do opieki medycznej oraz specjalistów, co wpływa na komfort i jakość leczenia, a także redukuje czas oczekiwania.

    Q: Jakie są główne zalety prywatnego ubezpieczenia zdrowotnego?

    A: Główne zalety to dostępność do nielimitowanych wizyt u lekarzy, lepsza jakość usług i możliwość korzystania z placówek medycznych zarówno w Polsce, jak i za granicą.

    Q: Ile kosztuje prywatne ubezpieczenie zdrowotne?

    A: Koszt prywatnego ubezpieczenia zdrowotnego zaczyna się od około 40 zł miesięcznie, jednak może sięgać kilkuset złotych w przypadku bardziej zaawansowanych pakietów.

    Q: Jak wybrać najlepszą prywatną polisę zdrowotną?

    A: Wybór polisy powinien uwzględniać indywidualne potrzeby zdrowotne, zakres ochrony oraz dostępne placówki. Zaleca się porównanie ofert różnych ubezpieczycieli.

    Q: Na co zwrócić uwagę w umowie ubezpieczenia zdrowotnego?

    A: Ważne są szczegóły dotyczące zakresu ochrony, wyłączenia odpowiedzialności, limity usług oraz warunki korzystania z ubezpieczenia.

    Q: Czego nie obejmuje prywatne ubezpieczenie zdrowotne?

    A: Polisy zdrowotne nie pokrywają kosztów leczenia niepłodności, samookaleczeń, chorób wrodzonych oraz innych wymienionych wyłączeń w umowie.

    Q: Jakie pakiety medyczne są dostępne dla różnych grup wiekowych?

    A: Ubezpieczenia medyczne oferowane są w wariantach dla dorosłych, dzieci i seniorów, dostosowanych do specyficznych potrzeb zdrowotnych każdej grupy.

    Q: Jakie usługi są objęte prywatnym ubezpieczeniem zdrowotnym?

    A: Ubezpieczenie obejmuje konsultacje u lekarzy, badania diagnostyczne, pielęgniarską opiekę domową oraz całodobową infolinię medyczną.
    „`

  • Ubezpieczenie zdrowotne – dlaczego warto je mieć i jakie przynosi korzyści?

    Ubezpieczenie zdrowotne – dlaczego warto je mieć i jakie przynosi korzyści?

    Ubezpieczenie zdrowotne to kluczowy element, który zapewnia nie tylko spokój ducha, ale również szybki dostęp do niezbędnej opieki medycznej. Jakie ubezpieczenie zdrowotne warto wybrać, aby cieszyć się komfortem zdrowotnym?

    W obliczu rosnących kolejek w publicznych placówkach, dostęp do prywatnej opieki staje się coraz bardziej pożądany. Zaledwie od 30 złotych miesięcznie możesz otworzyć drzwi do szerszego zakresu usług i fachowej diagnostyki, a także uniknąć długiego oczekiwania na wizyty u lekarzy specjalistów. Co zapewnia ubezpieczenie zdrowotne?

    Czy naprawdę warto inwestować w ubezpieczenie zdrowotne? W tym artykule przybliżymy nie tylko korzyści płynące z posiadania polisy, ale również rozwiejemy wątpliwości związane z jej kosztami i rodzajami dostępnych ofert.

    Ubezpieczenie zdrowotne – dlaczego warto je mieć?

    Ubezpieczenie zdrowotne jest kluczowym elementem zapewniającym dostęp do prywatnej opieki zdrowotnej, co znacząco wpływa na jakość i szybkość uzyskiwanej pomocy medycznej. Jakie korzyści daje ubezpieczenie zdrowotne?

    Dzięki prywatnemu ubezpieczeniu zdrowotnemu można korzystać z wizyt u lekarzy oraz specjalistów bez konieczności oczekiwania w długich kolejkach, co jest szczególnie ważne w nagłych przypadkach zdrowotnych.

    Koszt takiego ubezpieczenia jest często korzystny, zaczynając od zaledwie 30 zł miesięcznie. Przeciwnie do wartości jednej wizyty prywatnej, prywatne ubezpieczenie oferuje szeroki zakres usług medycznych. Co obejmuje prywatne ubezpieczenie zdrowotne?

    W ramach polisy dostępne są nie tylko konsultacje z lekarzami, ale także różnorodne badania diagnostyczne i leki, co czyni je bardzo opłacalnym rozwiązaniem. Ponadto, dla rodzin oferowane są specjalne plany, które umożliwiają objęcie ubezpieczeniem wszystkich członków rodziny, co może przynieść dodatkowe oszczędności.

    Ubezpieczenie zdrowotne nie zastępuje publicznej opieki, ale stanowi jej skuteczne uzupełnienie, mogąc znacznie skrócić czas oczekiwania na leczenie i zapewnić komfort i bezpieczeństwo w sytuacjach kryzysowych zdrowotnych.

    Jak działa ubezpieczenie zdrowotne w Polsce?

    Ubezpieczenie zdrowotne w Polsce jest obowiązkowe dla osób zatrudnionych, co oznacza, że pracodawcy są zobowiązani do opłacania składek na świadczenia zdrowotne swoich pracowników. Kto płaci ubezpieczenie zdrowotne dla osób bezrobotnych?

    Osoby, które nie pracują, mogą skorzystać z dobrowolnych polis zdrowotnych. Można je uzyskać na kilka sposobów:

    • Online – specjalne platformy umożliwiają szybkie porównanie ofert różnych ubezpieczycieli.
    • Telefonicznie – wiele towarzystw ubezpieczeniowych oferuje możliwość zawarcia umowy przez telefon.
    • W placówkach – można również odwiedzić biura ubezpieczycieli i zasięgnąć informacji bezpośrednio.

    Każdy ubezpieczony ma prawo do korzystania z podstawowych usług medycznych, takich jak:

    • wizyty u lekarzy pierwszego kontaktu (POZ),
    • konsultacje ze specjalistami,
    • badania diagnostyczne,
    • rehabilitację.

    Jednak ważne jest, aby pamiętać, że zakres usług oraz koszty mogą się znacznie różnić w zależności od wybranego ubezpieczyciela. Jak sprawdzić swoje ubezpieczenie zdrowotne i co obejmuje?

    Na przykład, niektóre polisy mogą obejmować dodatkowe informacje, takie jak wizyty domowe, transport medyczny lub usługi zdrowotne dla członków rodziny, co zwiększa ich wartość.

    Osoby pracujące mają też dostęp do publicznego systemu zdrowia, ale prywatne ubezpieczenie zdrowotne przekłada się na szybszy dostęp do lekarzy i zabiegów, co ma znaczenie w przypadku nagłych potrzeb zdrowotnych.

    Przy wyborze ubezpieczenia warto szczegółowo porównać oferty, aby odpowiednio dostosować polisę do indywidualnych potrzeb zdrowotnych.

    Koszt ubezpieczenia zdrowotnego – co wpływa na składki?

    Koszt ubezpieczenia zdrowotnego w Polsce zależy od kilku kluczowych czynników, które mają istotny wpływ na wysokość składek. Ile kosztuje ubezpieczenie zdrowotne?

    Pierwszym czynnikiem jest wiek ubezpieczonego. Osoby starsze z reguły płacą wyższe składki, ponieważ ich ryzyko wystąpienia poważnych problemów zdrowotnych jest większe.

    Drugim aspektem jest stan zdrowia. Wszelkie istniejące schorzenia mogą wpłynąć na koszt polisy, z uwagi na wyższe ryzyko zachorowania lub pogorszenia stanu zdrowia.

    Kolejnym ważnym elementem jest zakres ochrony, który obejmuje liczbę porad i badań diagnostycznych w ramach polisy. Im więcej usług jest zawartych w ubezpieczeniu, tym wyższa będzie składka. Co należy sprawdzić przy wyborze polisy zdrowotnej?

    W Polsce ceny startowe za prywatne ubezpieczenie zdrowotne wynoszą od 30 zł miesięcznie, ale mogą wzrosnąć do setek złotych miesięcznie w przypadku bardziej rozbudowanych polis.

    Warto również zauważyć, że wiele firm ubezpieczeniowych oferuje zniżki dla rodzin, co może dodatkowo obniżyć całkowity koszt ubezpieczenia.

    Poniżej przedstawiamy podsumowanie najważniejszych czynników wpływających na wysokość składek na ubezpieczenie zdrowotne:

    | Czynnik | Opis |
    |————————|———————————————————————————————|
    | Wiek | Starsze osoby płacą wyższe składki z uwagi na większe ryzyko zdrowotne |
    | Stan zdrowia | Istniejące schorzenia mogą podwyższać koszty polisy |
    | Zakres ochrony | Szeroki zakres usług wpływa na wysokość składki |
    | Koszt podstawowy | Ceny zaczynają się od 30 zł, mogą sięgać setek złotych w zależności od warunków |
    | Zniżki rodzinne | Możliwość obniżenia kosztów dzięki składkom zbiorowym dla członków rodziny |

    Koszt ubezpieczenia zdrowotnego jest zatem zróżnicowany i powinien być dostosowany do indywidualnych potrzeb oraz możliwości finansowych ubezpieczonego.

    Rodzaje ubezpieczeń zdrowotnych – co wybrać?

    W Polsce dostępne są różne rodzaje ubezpieczeń zdrowotnych, które różnią się zakresem ochrony, kosztami oraz elastycznością. Jakie ubezpieczenie zdrowotne warto wybrać?

    Najważniejsze rodzaje ubezpieczeń zdrowotnych to:

    • Prywatne ubezpieczenia zdrowotne: Oferują wyjątkowy dostęp do lekarzy i szerszy zakres usług. Posiadają możliwość korzystania z usług bez skierowania, co skraca czas oczekiwania na wizytę.

    • Dobrowolne ubezpieczenie zdrowotne: Z reguły jest oferowane przez publiczne systemy zdrowia, takie jak NFZ. Umożliwia to osobom, które nie są objęte standardowym ubezpieczeniem, zyskanie dostępu do świadczeń zdrowotnych.

    Dodatkowo, wiele firm ubezpieczeniowych oferuje opcje, które obejmują członków rodziny za dodatkową opłatą.

    Warto zwrócić uwagę na różne pakiety ubezpieczeń, które są dostosowane do indywidualnych potrzeb zdrowotnych. Czy istnieją opcje dodatkowe przy wyborze polisy?

    Wybierając odpowiedni rodzaj ubezpieczenia, należy również wziąć pod uwagę:

    • Zakres ochrony: Jakie usługi są obejmowane polisą? Czy dostępne są wizyty u specjalistów?

    • Wiek i stan zdrowia: Koszt ubezpieczenia często zależy od wieku oraz stanu zdrowia osoby ubezpieczonej.

    • Elastyczność i opcje dodatkowe: Niektóre polisy oferują dodatkowe opcje, takie jak badania diagnostyczne czy wizyty domowe.

    Decyzja dotycząca wyboru ubezpieczenia zdrowotnego powinna być przemyślana i dostosowana do indywidualnych potrzeb, aby zapewnić sobie oraz bliskim odpowiedni poziom ochrony zdrowotnej.

    Porównanie ofert ubezpieczeń zdrowotnych – jak dokonać wyboru?

    Podczas porównywania ofert ubezpieczeń zdrowotnych kluczowe jest zwracanie uwagi na kilka istotnych elementów, które mogą znacząco wpłynąć na Twoją decyzję.

    Pierwszym krokiem powinno być zestawienie zakresu usług oferowanych przez różne polisy. Co należy wziąć pod uwagę przy porównywaniu ofert?

    Kolejnym istotnym czynnikiem jest wysokość składek. Upewnij się, że porównujesz oferty o podobnym zakresie ochrony, aby móc rzetelnie ocenić ich proroczość finansową.

    Nie bez znaczenia są także wyłączenia odpowiedzialności. Przeczytaj dokładnie, co może nie być objęte ubezpieczeniem, ponieważ to może wpływać na Twoje poczucie bezpieczeństwa oraz potencjalne koszty w przyszłości.

    Dodatkowe korzyści, takie jak szybka pomoc w razie nagłego zachorowania czy dostępność specjalistów, mogą okazać się niezwykle ważne w sytuacjach kryzysowych. Zwróć uwagę, czy dany ubezpieczyciel oferuje możliwość łatwego kontaktu oraz szybkiego uzyskania pomocy.

    Aby ułatwić sobie porównanie, warto skorzystać z tabel zestawiających oferty różnych firm. Pamiętaj też, aby przed podjęciem decyzji skonsultować się z doradcą, który pomoże Ci odnaleźć polisę najlepiej dopasowaną do Twoich indywidualnych potrzeb oraz obecnej sytuacji prawnej.

    Wreszcie, monitoruj rynek ubezpieczeń, ponieważ oferty mogą się zmieniać, a wdrażane zmiany w przepisach prawnych mogą wpływać na zakres i koszty ochrony zdrowotnej. Ubezpieczenie zdrowotne to kluczowy element zabezpieczenia zdrowotnego w każdym etapie życia.

    Dzięki niemu uzyskujemy dostęp do szybszej i lepszej opieki medycznej, co ma ogromne znaczenie w sytuacjach kryzysowych. Jak uzyskać ubezpieczenie zdrowotne w Polsce?

    Znajomość różnych rodzajów ubezpieczeń oraz umiejętność wyboru odpowiedniej polisy pozwalają na lepsze dostosowanie ochrony do indywidualnych potrzeb.

    Przy planowaniu wydatków na zdrowie ważne jest także, aby być na bieżąco z wszelkimi zmianami prawnymi, które mogą wpłynąć na naszą sytuację.

    Pamiętajmy, że odpowiednie ubezpieczenie zdrowotne nie tylko chroni nas finansowo, ale również zapewnia spokój w trudnych momentach. Inwestycja w ubezpieczenie zdrowotne to krok w stronę zdrowia i bezpieczeństwa.

    FAQ

    Q: Dlaczego warto mieć ubezpieczenie zdrowotne?

    A: Ubezpieczenie zdrowotne zapewnia dostęp do szybkiej i profesjonalnej opieki, umożliwiając wizyty u specjalistów bez długich kolejek oraz pokrycie kosztów leczenia.

    Q: Jakie rodzaje ubezpieczeń zdrowotnych są dostępne?

    A: Dostępne są prywatne i dobrowolne ubezpieczenia zdrowotne oraz polisy NFZ, różniące się zakresem ochrony i kosztami, co pozwala na dopasowanie do indywidualnych potrzeb.

    Q: Jak wybrać najlepsze ubezpieczenie zdrowotne?

    A: Wybór najlepszego ubezpieczenia zdrowotnego powinien uwzględniać zakres ochrony, dostępność placówek oraz porównanie ofert różnych ubezpieczycieli.

    Q: Ile kosztuje ubezpieczenie zdrowotne?

    A: Koszt ubezpieczenia zdrowotnego zaczyna się od około 30 zł miesięcznie, zależnie od zakresu ochrony, wieku oraz od stanu zdrowia ubezpieczonego.

    Q: Jakie są obowiązki ubezpieczonego?

    A: Ubezpieczony ma obowiązek terminowego opłacania składek oraz dostarczania wymaganych dokumentów do odpowiednich instytucji, jak ZUS.

    Q: Jakie zmiany w przepisach dotyczących ubezpieczeń zdrowotnych w 2024 roku?

    A: W 2024 roku planowane są zmiany w przepisach dotyczących ubezpieczeń zdrowotnych, które mogą wpłynąć na zakres ochrony i wysokość składek.

  • LVBET – nowoczesny bukmacher z polskim rodowodem. Czy warto założyć konto?

    LVBET – nowoczesny bukmacher z polskim rodowodem. Czy warto założyć konto?

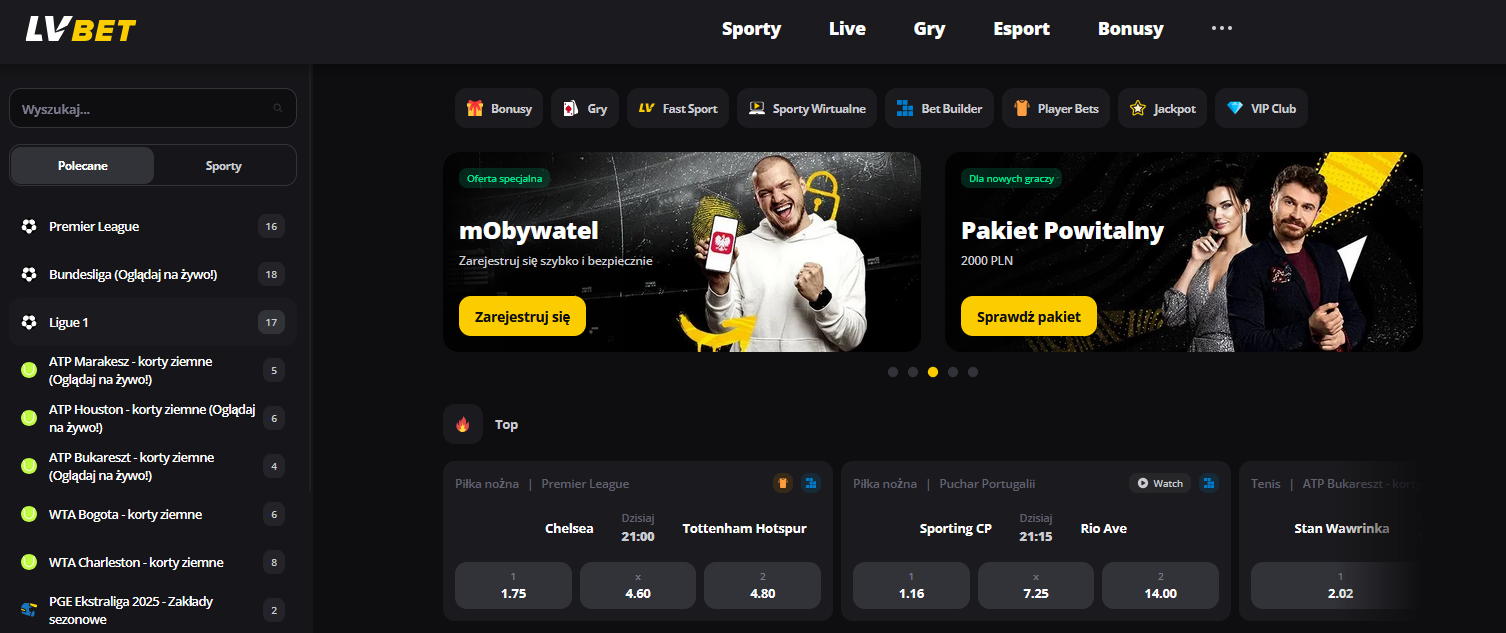
    LVBET to jeden z najpopularniejszych legalnych bukmacherów działających na polskim rynku. Firma zdobyła licencję Ministerstwa Finansów w 2016 roku i od tego czasu zyskała uznanie graczy dzięki rozbudowanej ofercie zakładów, atrakcyjnym bonusom oraz nowoczesnej platformie online. W niniejszej recenzji przyjrzymy się najważniejszym aspektom oferty LVBET i ocenimy, czy rzeczywiście warto założyć konto u tego operatora.

    Oferta zakładów – różnorodność i głębia

    Pierwszym, co rzuca się w oczy po wejściu na stronę główną LVBET (https://lvbet.pl/), jest bogata oferta zakładów sportowych. Gracze mogą obstawiać zarówno najpopularniejsze dyscypliny, takie jak piłka nożna, tenis, koszykówka czy siatkówka, jak i bardziej niszowe sporty: snooker, dart, futsal czy e-sporty. Co ważne, LVBET często oferuje bardzo dobre kursy, które potrafią konkurować z największymi międzynarodowymi markami.

    Warto także zaznaczyć, że bukmacher rozwija zakłady live – z rozbudowanymi statystykami i wizualizacjami wydarzeń w czasie rzeczywistym. Gracze mogą śledzić przebieg meczu i jednocześnie obstawiać kolejne zdarzenia, co znacząco podnosi emocje związane z grą.

    Bonusy i promocje

    LVBET regularnie przygotowuje różnego rodzaju promocje zarówno dla nowych, jak i stałych użytkowników. Nowi gracze mogą liczyć na bonus powitalny – często w formie zakładu bez ryzyka, darmowych środków na start lub zwiększonych kursów na wybrane mecze. Do tego dochodzą promocje lojalnościowe, boosty kursowe, a także specjalne okazje przy wielkich wydarzeniach sportowych, takich jak Mistrzostwa Świata, Liga Mistrzów czy turnieje tenisowe wielkiego szlema.

    Strona internetowa i aplikacja mobilna

    Strona internetowa LVBET jest nowoczesna, przejrzysta i responsywna. Nawigacja po serwisie jest intuicyjna – bez problemu można znaleźć interesujące nas wydarzenia, przejrzeć statystyki czy złożyć zakład w kilku kliknięciach. Dużym atutem jest również aplikacja mobilna, która umożliwia szybki dostęp do konta, zakładów i promocji z poziomu smartfona. Działa ona płynnie zarówno na systemie Android, jak i iOS.

    Blog i treści eksperckie

    Warto również wspomnieć o bardzo dobrze prowadzonym blogu LVBET (https://lvbet.pl/blog/), gdzie regularnie pojawiają się analizy wydarzeń sportowych, porady bukmacherskie, zapowiedzi meczów oraz ciekawe ciekawostki ze świata sportu. To świetne źródło informacji zarówno dla początkujących graczy, jak i tych bardziej doświadczonych, którzy chcą poszerzyć swoją wiedzę.

    Podsumowanie – czy warto grać w LVBET?

    LVBET to solidny, legalny i w pełni profesjonalny bukmacher z polskim kapitałem, który oferuje kompleksową obsługę gracza – od rejestracji, przez szeroką ofertę zakładów, aż po sprawną wypłatę wygranych. Atrakcyjne bonusy, intuicyjna platforma oraz aktywność redakcyjna w postaci bloga sprawiają, że warto przynajmniej sprawdzić, co ten operator ma do zaoferowania. Jeżeli szukasz nowego bukmachera lub chcesz rozpocząć swoją przygodę z obstawianiem, LVBET może być bardzo dobrym wyborem.

  • Freelancing – jak zacząć i ile można zarobić?

    Freelancing – jak zacząć i ile można zarobić?

    Freelancing to elastyczna forma zarabiania, która pozwala na samodzielne ustalanie stawek, harmonogramu pracy i wybór klientów. Coraz więcej osób decyduje się na tę ścieżkę kariery, rezygnując z etatowej pracy na rzecz niezależności i możliwości pracy z dowolnego miejsca na świecie.

    Jeśli zastanawiasz się, jak rozpocząć pracę jako freelancer, jakie branże są najbardziej dochodowe i gdzie szukać pierwszych zleceń – ten artykuł pomoże Ci zrozumieć, jak skutecznie wejść w świat pracy na własny rachunek.


    Najpopularniejsze branże dla freelancerów

    Freelancing obejmuje wiele branż, ale niektóre są szczególnie dochodowe i mają wysokie zapotrzebowanie na specjalistów.

    1. Grafika i projektowanie

    • Tworzenie logo, identyfikacji wizualnej, materiałów reklamowych,
    • Projektowanie stron internetowych i interfejsów użytkownika (UI/UX),
    • Ilustracje, animacje i edycja wideo.

    💰 Zarobki: Graficy freelancerzy mogą zarabiać od 100 do nawet 5000 zł za projekt, w zależności od poziomu zaawansowania i doświadczenia.

    2. Copywriting i content marketing

    • Pisanie artykułów, treści na strony internetowe,
    • Tworzenie opisów produktów, treści reklamowych,
    • SEO copywriting i prowadzenie blogów firmowych.

    💰 Zarobki: Początkujący copywriterzy zarabiają od 20 do 50 zł za 1000 znaków, a doświadczeni specjaliści nawet 200 zł za 1000 znaków.

    3. Programowanie i IT

    • Tworzenie stron internetowych i aplikacji,
    • Praca z bazami danych, rozwój systemów IT,
    • Automatyzacja procesów, rozwój sztucznej inteligencji.

    💰 Zarobki: Freelancerzy w IT mogą zarabiać od 5000 do 30 000 zł miesięcznie, w zależności od technologii i skali projektów.

    4. Tłumaczenia i korekta tekstów

    • Przekłady dokumentów, książek, stron internetowych,
    • Lokalizacja treści, tłumaczenia specjalistyczne,
    • Korekta i redakcja tekstów.

    💰 Zarobki: Od 50 do 300 zł za stronę tłumaczenia w zależności od języka i specjalizacji.

    5. Marketing i zarządzanie social media

    • Tworzenie kampanii reklamowych,
    • Prowadzenie kont na Instagramie, Facebooku, LinkedIn, TikToku,
    • Analiza wyników i optymalizacja działań marketingowych.

    💰 Zarobki: Od 2000 do 15 000 zł miesięcznie, w zależności od liczby obsługiwanych klientów i zakresu działań.


    Jak znaleźć pierwszych klientów i zbudować markę osobistą?

    Zdobycie pierwszych zleceń to największe wyzwanie dla początkujących freelancerów. Oto kilka skutecznych metod na start.

    1. Stwórz portfolio

    • Nawet jeśli nie masz jeszcze płatnych zleceń, stwórz przykładowe projekty i umieść je w portfolio,
    • Skorzystaj z Behance (dla grafików), Medium (dla copywriterów), GitHub (dla programistów).

    2. Wykorzystaj social media

    • Aktywnie publikuj swoje prace na LinkedIn, Instagramie, Facebooku,
    • Dołącz do grup branżowych, gdzie firmy szukają freelancerów,
    • Nawiąż kontakt z innymi freelancerami – mogą przekazywać Ci zlecenia.

    3. Załóż własną stronę internetową

    • Proste portfolio i blog zwiększą Twoją wiarygodność,
    • Opisz swoje usługi, pokaż referencje, dodaj formularz kontaktowy.

    4. Pisz wartościowe treści i edukuj rynek

    • Twórz artykuły, posty i poradniki w swojej branży,
    • Publikuj na blogu lub w mediach społecznościowych,
    • Udostępniaj case studies i przykłady realizowanych projektów.

    5. Pozyskuj klientów poprzez networking

    • Uczestnicz w wydarzeniach branżowych, webinarach, konferencjach,
    • Wysyłaj wiadomości do potencjalnych klientów,
    • Korzystaj z rekomendacji i poleceń – dobry freelancer często zdobywa klientów przez pocztę pantoflową.

    Gdzie szukać zleceń – najlepsze platformy dla freelancerów

    Istnieje wiele serwisów, które łączą freelancerów z klientami. Oto najpopularniejsze:

    1. Upwork

    • Jedna z największych platform dla freelancerów,
    • Klienci z całego świata, zlecenia w wielu kategoriach,
    • Pobiera prowizję od zarobków (zaczyna się od 20%, ale maleje przy większych zarobkach).

    2. Fiverr

    • Opiera się na modelu „gigów” – freelancerzy oferują konkretne usługi w ustalonych cenach,
    • Idealne dla grafików, copywriterów i marketerów,
    • Pobiera 20% prowizji od zarobków.

    3. Useme

    • Polska platforma ułatwiająca rozliczenia freelancera bez zakładania działalności gospodarczej,
    • Przydatna do pracy z polskimi klientami.

    4. Freelancer.com

    • Konkurencyjna platforma do Upworka,
    • Przetargi na projekty – freelancerzy składają oferty cenowe na zlecenia,
    • Możliwość budowania długoterminowych relacji z klientami.

    5. Toptal

    • Ekskluzywna platforma dla doświadczonych freelancerów,
    • Surowy proces rekrutacyjny, ale dostęp do dobrze płatnych zleceń.

    Każda z tych platform ma swoje zalety – warto przetestować kilka z nich i wybrać najlepszą dla siebie.


    Ile można zarobić jako freelancer?

    Zarobki w freelancingu zależą od branży, doświadczenia i sposobu pozyskiwania klientów.

    BranżaPoczątkujący freelancerŚredniozaawansowanyEkspert
    Copywriting2000 – 5000 zł/mies.5000 – 10 000 zł/mies.10 000+ zł/mies.
    Programowanie5000 – 10 000 zł/mies.10 000 – 20 000 zł/mies.20 000+ zł/mies.
    Grafika i design3000 – 7000 zł/mies.7000 – 15 000 zł/mies.15 000+ zł/mies.
    Marketing i social media3000 – 8000 zł/mies.8000 – 15 000 zł/mies.15 000+ zł/mies.
    Tłumaczenia2000 – 5000 zł/mies.5000 – 10 000 zł/mies.10 000+ zł/mies.

    Zarobki mogą być znacznie wyższe, jeśli freelancer buduje długoterminowe relacje z klientami i skutecznie rozwija swoją markę osobistą.


    Podsumowanie

    Freelancing to świetna opcja dla osób, które cenią sobie niezależność i elastyczność. Kluczowe kroki na start to:

    • Wybór dochodowej branży,
    • Stworzenie portfolio i aktywna obecność w mediach społecznościowych,
    • Korzystanie z platform takich jak Upwork, Fiverr, Useme,
    • Budowanie długoterminowych relacji z klientami.

    Z odpowiednią strategią freelancing może stać się stabilnym i dobrze płatnym źródłem dochodu.

  • Jak zarabiać na sprzedaży online bez dużego kapitału?

    Jak zarabiać na sprzedaży online bez dużego kapitału?

    Rozpoczęcie działalności e-commerce często kojarzy się z dużymi inwestycjami w magazyn, produkty i marketing. Jednak w dobie internetu istnieje wiele sposobów na sprzedaż online bez konieczności posiadania dużego kapitału początkowego. Dzięki modelom takim jak dropshipping, sprzedaż produktów cyfrowych czy print-on-demand można zbudować własny biznes bez kosztów związanych z magazynowaniem i produkcją.

    W tym artykule przedstawimy najskuteczniejsze sposoby na zarabianie w e-commerce przy minimalnym budżecie oraz praktyczne wskazówki, które pomogą Ci rozpocząć sprzedaż online.


    1. Dropshipping – sprzedaż bez magazynu

    Dropshipping to model biznesowy, w którym nie musisz posiadać własnego magazynu ani produktów – zamiast tego współpracujesz z dostawcami, którzy wysyłają towary bezpośrednio do klientów. Twoją rolą jest jedynie prowadzenie sklepu internetowego i obsługa zamówień.

    Zalety dropshippingu:

    • Brak konieczności kupowania towaru z góry – płacisz dostawcy dopiero po sprzedaży,
    • Minimalne ryzyko finansowe – nie ponosisz strat związanych z niesprzedanym towarem,
    • Możliwość pracy z dowolnego miejsca – wystarczy komputer i internet.

    Jak zacząć?

    1. Wybierz niszę i produkty – warto znaleźć trendy lub produkty niszowe, które mają potencjał sprzedażowy,
    2. Załóż sklep internetowy – Shopify, WooCommerce (WordPress) lub platformy takie jak Shoper,
    3. Znajdź dostawcę – popularne hurtownie dropshippingowe to AliExpress, CJ Dropshipping, BigBuy, SaleHoo,
    4. Wprowadź skuteczny marketing – korzystaj z reklam na Facebooku, Instagramie i TikToku, aby przyciągnąć klientów.

    Przykłady produktów do dropshippingu:

    • Akcesoria do telefonów,
    • Gadżety do domu i kuchni,
    • Produkty fit & wellness,
    • Elektronika użytkowa,
    • Odzież i akcesoria modowe.

    Dropshipping to świetna opcja dla osób, które chcą wejść w sprzedaż online bez dużych inwestycji, jednak kluczem do sukcesu jest dobry marketing i wybór odpowiednich produktów.


    2. Print-on-Demand – sprzedaż produktów z własnymi nadrukami

    Print-on-Demand (POD) to model sprzedaży, w którym drukarnia lub producent realizuje zamówienia na produkty z Twoimi wzorami na bieżąco – bez konieczności posiadania zapasów.

    Zalety modelu Print-on-Demand:

    • Brak kosztów magazynowania – produkty są drukowane na żądanie,
    • Możliwość sprzedaży unikalnych wzorów – idealne dla osób kreatywnych,
    • Globalna sprzedaż – dostawcy POD oferują wysyłkę na cały świat.

    Jak zacząć?

    1. Załóż sklep internetowy – można to zrobić na Shopify, WooCommerce lub Etsy,
    2. Wybierz dostawcę POD – sprawdzone opcje to Printful, Teespring, Redbubble, Gelato,
    3. Projektuj wzory – jeśli nie masz umiejętności graficznych, skorzystaj z Canvy lub zatrudnij freelancera,
    4. Zacznij promować produkty – wykorzystaj social media i reklamy na Facebooku oraz TikToku.

    Najpopularniejsze produkty Print-on-Demand:

    • Koszulki, bluzy, torby, czapki,
    • Kubki, plakaty, notesy,
    • Etui na telefony, podkładki pod mysz,
    • Plakaty i ilustracje cyfrowe.

    Print-on-Demand jest idealnym rozwiązaniem dla osób kreatywnych, które chcą zarabiać na własnych projektach bez ponoszenia kosztów produkcji.


    3. Sprzedaż produktów cyfrowych – zarabiaj bez fizycznego towaru

    Sprzedaż produktów cyfrowych to jeden z najprostszych sposobów na biznes online, ponieważ nie wymaga magazynowania ani logistyki. Raz stworzony produkt można sprzedawać wielokrotnie, co oznacza pasywny dochód.

    Przykłady produktów cyfrowych:

    • E-booki, poradniki, kursy online,
    • Szablony graficzne (Canva, Photoshop),
    • Pliki muzyczne, efekty dźwiękowe,
    • Programy treningowe, plany dietetyczne,
    • Zdjęcia i ilustracje stockowe.

    Jak zacząć?

    1. Wybierz produkt, który możesz stworzyć – warto skupić się na tematyce, w której masz doświadczenie,
    2. Stwórz stronę sprzedażową – użyj Gumroad, Sellfy, WooCommerce,
    3. Promuj swoje produkty – social media, reklamy na Facebooku, YouTube, newslettery,
    4. Zautomatyzuj sprzedaż – platformy takie jak Teachable czy Kajabi umożliwiają automatyczną sprzedaż kursów online.

    Sprzedaż produktów cyfrowych to idealne rozwiązanie dla osób, które chcą generować dochód pasywny, nie martwiąc się o magazynowanie czy wysyłkę.


    4. Sprzedaż na platformach marketplace – zacznij bez własnego sklepu

    Jeśli nie chcesz zakładać własnego sklepu internetowego, możesz sprzedawać na istniejących platformach, takich jak:

    • Allegro – popularne w Polsce,
    • Etsy – idealne dla rękodzieła i produktów kreatywnych,
    • Amazon – globalny rynek dla różnych kategorii produktów,
    • Vinted, OLX – dobre dla sprzedaży ubrań i rzeczy używanych.

    Sprzedaż na marketplace’ach nie wymaga inwestycji w stronę internetową ani własne systemy płatności – wystarczy wystawić produkty i zacząć sprzedawać.


    5. Sprzedaż usług online

    Nie musisz sprzedawać fizycznych produktów, aby zarabiać w internecie. Wiele osób generuje dochody, oferując usługi online, np.:

    • Projektowanie graficzne, edycja wideo, tworzenie stron internetowych,
    • Copywriting, korekta tekstów, tłumaczenia,
    • Konsultacje biznesowe, coaching, szkolenia,
    • Marketing internetowy i zarządzanie social media.

    Platformy takie jak Upwork, Fiverr, Useme czy Freelancer pozwalają znaleźć klientów na całym świecie.


    Podsumowanie

    Sprzedaż online bez dużego kapitału jest możliwa dzięki nowoczesnym modelom biznesowym. Najlepsze sposoby na start to:

    • Dropshipping – sprzedaż bez magazynu,
    • Print-on-Demand – sprzedaż produktów z własnymi nadrukami,
    • Produkty cyfrowe – kursy online, e-booki, szablony,
    • Marketplace’y – sprzedaż na Allegro, Etsy, Amazon,
    • Usługi online – freelancing i konsultacje.

    Najważniejsze jest wybranie odpowiedniego modelu i skuteczna promocja – dzięki temu można zbudować dochodowy biznes internetowy nawet bez dużych inwestycji.

  • Dochód a przychód – różnice

    Dochód a przychód – różnice

    W finansach i księgowości często pojawiają się dwa kluczowe terminy – przychód i dochód. Choć mogą wydawać się podobne, oznaczają zupełnie różne wartości i odgrywają różne role w analizie finansowej firm i osób prywatnych.

    W tym artykule wyjaśnimy, czym różni się dochód od przychodu, jak je obliczać oraz dlaczego rozróżnienie tych pojęć jest tak ważne w biznesie i podatkach.


    Co to jest przychód?

    Przychód to całkowita kwota pieniędzy, jaką firma lub osoba zarobiła w danym okresie, zanim zostaną odjęte jakiekolwiek koszty. Jest to suma wszystkich wpływów, jakie przedsiębiorstwo otrzymuje ze sprzedaży towarów, usług lub innych źródeł działalności gospodarczej.

    Przykłady przychodu:

    • Sprzedaż produktów w sklepie internetowym za 50 000 zł miesięcznie – cały ten wpływ to przychód,
    • Wynagrodzenie z pracy w wysokości 6000 zł brutto – to przychód pracownika,
    • Dochody z najmu mieszkania, np. 3000 zł miesięcznie – to również przychód właściciela nieruchomości.

    Przychód to kwota brutto, czyli przed potrąceniem kosztów, podatków i innych obciążeń finansowych.


    Co to jest dochód?

    Dochód to kwota, jaka pozostaje po odjęciu od przychodu wszystkich kosztów związanych z działalnością. W uproszczeniu jest to zysk, który firma lub osoba uzyskuje po pokryciu wszystkich wydatków.

    Rodzaje dochodu:

    • Dochód brutto – przychód pomniejszony o koszty uzyskania przychodu, ale przed opodatkowaniem,
    • Dochód netto – kwota pozostająca po odjęciu podatków i innych obciążeń, czyli realna suma, którą można wykorzystać.

    Przykłady dochodu:

    • Jeśli firma ma przychód 50 000 zł, ale ponosi koszty (np. wynajem lokalu, pensje pracowników, zakup towarów) w wysokości 30 000 zł, to jej dochód wynosi 20 000 zł,
    • Pracownik zarabiający 6000 zł brutto po potrąceniu składek i podatków otrzymuje np. 4500 zł – to jego dochód netto,
    • Właściciel mieszkania na wynajem, który ma 3000 zł przychodu, ale płaci 500 zł za czynsz administracyjny i media, uzyskuje dochód 2500 zł.

    Dochód to kwota, którą można faktycznie przeznaczyć na dalsze inwestycje, oszczędności lub bieżące wydatki.


    Główne różnice między dochodem a przychodem

    KryteriumPrzychódDochód
    DefinicjaCałkowita kwota wpływów przed odjęciem kosztówKwota pozostająca po odjęciu wszystkich kosztów
    Kiedy powstaje?W momencie sprzedaży towaru/usługiPo pokryciu kosztów i podatków
    Czy uwzględnia koszty?NieTak
    Czy to realne pieniądze do dyspozycji?Nie – może być duży przychód, ale niski dochódTak – to faktyczna kwota do wykorzystania
    PrzykładSklep internetowy sprzedaje produkty za 50 000 zł miesięczniePo odjęciu kosztów (np. reklama, logistyka) zostaje 15 000 zł dochodu

    Dlaczego rozróżnienie dochodu i przychodu jest ważne?

    Pomylenie tych dwóch pojęć może prowadzić do błędnych decyzji biznesowych i finansowych. Oto kilka kluczowych powodów, dla których warto je odróżniać:

    1. Analiza rentowności firmy
      • Wysoki przychód nie zawsze oznacza sukces – jeśli koszty są zbyt duże, firma może mieć niewielki dochód lub nawet straty.
      • Przedsiębiorcy muszą kontrolować zarówno wpływy, jak i wydatki, aby osiągać zysk.
    2. Planowanie finansów osobistych
      • Osoby pracujące na etacie często mylą wynagrodzenie brutto (przychód) z wynagrodzeniem netto (dochód).
      • Realne planowanie budżetu wymaga uwzględnienia dochodu netto, czyli kwoty po potrąceniu podatków i składek.
    3. Rozliczenia podatkowe
      • Podatek dochodowy naliczany jest od dochodu, a nie przychodu.
      • Firmy muszą precyzyjnie określać koszty, aby poprawnie obliczyć podatek.
    4. Podejmowanie decyzji inwestycyjnych
      • Inwestorzy oceniają spółki na podstawie ich dochodu netto, a nie samego przychodu.
      • Firma z dużym przychodem, ale niskim dochodem, może mieć problemy z rentownością.

    Jak poprawić dochód przy stałym przychodzie?

    Jeśli firma lub osoba prywatna chce zwiększyć swój dochód, może zastosować kilka strategii:

    • Optymalizacja kosztów – redukcja niepotrzebnych wydatków, negocjowanie lepszych warunków u dostawców,
    • Podnoszenie marż – zwiększenie cen produktów lub usług przy jednoczesnym utrzymaniu jakości,
    • Efektywne zarządzanie podatkami – korzystanie z ulg podatkowych i optymalizacja formy opodatkowania,
    • Automatyzacja i usprawnienie procesów – obniżenie kosztów operacyjnych poprzez automatyzację pracy.

    Podsumowanie

    Przychód i dochód to dwa różne pojęcia, które mają kluczowe znaczenie w finansach.

    • Przychód to całkowita suma pieniędzy, którą firma lub osoba otrzymuje przed odjęciem kosztów.
    • Dochód to rzeczywista kwota, jaka pozostaje po odjęciu wszystkich wydatków i podatków.

    Rozróżnienie tych pojęć pomaga lepiej zarządzać finansami, podejmować mądre decyzje biznesowe i skutecznie planować budżet. Warto pamiętać, że wysoki przychód nie zawsze oznacza duży dochód – kluczowe jest kontrolowanie kosztów i efektywne zarządzanie finansami.

  • Umiejętności w CV – co zwraca uwagę pracodawcy?

    Umiejętności w CV – co zwraca uwagę pracodawcy?

    CV to kluczowy dokument w procesie rekrutacji, a sekcja umiejętności jest jednym z elementów, na które rekruterzy zwracają szczególną uwagę. To właśnie tutaj kandydat może wyróżnić się na tle innych i udowodnić, że posiada kompetencje niezbędne do pracy na danym stanowisku.

    Jakie umiejętności warto wpisać do CV? Które są najbardziej cenione przez pracodawców? W tym artykule omówimy, jak skutecznie zaprezentować swoje kompetencje, aby zwiększyć szanse na zatrudnienie.


    Jakie umiejętności wpisywać do CV?

    Umiejętności w CV można podzielić na dwie główne kategorie:

    • Umiejętności twarde (techniczne) – konkretne, mierzalne kompetencje, które można zdobyć poprzez naukę i doświadczenie zawodowe.
    • Umiejętności miękkie (interpersonalne) – dotyczą sposobu pracy, komunikacji i współpracy z innymi ludźmi.

    Dobrze przygotowane CV powinno zawierać obie kategorie umiejętności, aby pokazać, że kandydat jest wszechstronny i dopasowany do wymagań stanowiska.


    Najbardziej pożądane umiejętności twarde

    Umiejętności techniczne różnią się w zależności od branży i stanowiska. Oto przykłady najbardziej poszukiwanych kompetencji w różnych sektorach:

    1. Umiejętności IT i technologiczne

    • Programowanie (np. Python, Java, SQL)
    • Obsługa systemów CMS (np. WordPress)
    • Znajomość narzędzi do analizy danych (np. Excel, Power BI)
    • Cyberbezpieczeństwo
    • Administracja sieci i baz danych

    2. Umiejętności marketingowe i sprzedażowe

    • SEO i optymalizacja stron internetowych
    • Tworzenie kampanii reklamowych (Google Ads, Facebook Ads)
    • Analiza danych marketingowych
    • Copywriting i content marketing
    • CRM i automatyzacja sprzedaży

    3. Umiejętności finansowe i analityczne

    • Księgowość i rozliczenia podatkowe
    • Analiza rynku i prognozowanie finansowe
    • Obsługa narzędzi finansowych (SAP, QuickBooks)
    • Tworzenie budżetów i kontrola kosztów

    4. Umiejętności językowe

    • Biegła znajomość języków obcych (angielski, niemiecki, francuski)
    • Umiejętność tłumaczenia dokumentów
    • Prowadzenie negocjacji w języku obcym

    5. Obsługa narzędzi biurowych

    • Microsoft Office (Word, Excel, PowerPoint)
    • Google Workspace
    • Tworzenie raportów i prezentacji

    Warto pamiętać, że umiejętności techniczne powinny być dopasowane do stanowiska. Dobrze jest podać także poziom zaawansowania, np. „Excel – poziom zaawansowany”.


    Najbardziej cenione umiejętności miękkie

    Umiejętności miękkie są równie istotne co techniczne, ponieważ wpływają na sposób pracy i relacje w zespole. Oto najważniejsze kompetencje, na które zwracają uwagę pracodawcy:

    1. Komunikacja i współpraca

    • Umiejętność jasnego przekazywania informacji
    • Efektywna współpraca w zespole
    • Aktywne słuchanie i asertywność

    2. Zarządzanie czasem

    • Organizacja pracy własnej i zespołu
    • Umiejętność ustalania priorytetów
    • Skuteczne delegowanie zadań

    3. Kreatywność i rozwiązywanie problemów

    • Myślenie analityczne
    • Tworzenie innowacyjnych rozwiązań
    • Umiejętność adaptacji do zmian

    4. Samodzielność i odpowiedzialność

    • Umiejętność podejmowania decyzji
    • Praca bez stałego nadzoru
    • Odpowiedzialność za powierzone zadania

    5. Odporność na stres i elastyczność

    • Radzenie sobie z presją czasu
    • Umiejętność dostosowywania się do nowych warunków
    • Praca w dynamicznym środowisku

    Pracodawcy coraz częściej doceniają kandydatów, którzy łączą kompetencje techniczne z umiejętnościami interpersonalnymi.


    Jak skutecznie zaprezentować umiejętności w CV?

    Aby Twoje CV było skuteczne, umiejętności powinny być zaprezentowane w sposób przejrzysty i dopasowany do stanowiska. Oto kilka kluczowych zasad:

    1. Dopasowanie do oferty pracy

    Pracodawcy poszukują kandydatów, którzy spełniają konkretne wymagania. Przed wysłaniem CV warto dokładnie przeanalizować ogłoszenie o pracę i podkreślić te umiejętności, które są najbardziej istotne.

    2. Konkretne przykłady zamiast ogólników

    Zamiast wpisywać „dobra organizacja pracy”, lepiej napisać „zarządzałem zespołem 5 osób, skutecznie realizując projekty w terminie”. To pokazuje realne zastosowanie danej umiejętności.

    3. Osobna sekcja „Umiejętności”

    Najlepiej stworzyć oddzielną sekcję, w której wypunktujesz swoje kluczowe kompetencje. Można podzielić je na kategorie, np. umiejętności techniczne, językowe i interpersonalne.

    4. Umiejętności w opisie doświadczenia zawodowego

    Zamiast ograniczać się do samej listy umiejętności, warto pokazać, jak były wykorzystywane w praktyce.

    Przykład:
    Specjalista ds. marketingu, XYZ Sp. z o.o.

    • Tworzenie kampanii reklamowych w Google Ads (budżet 50 000 zł miesięcznie)
    • Optymalizacja SEO, zwiększenie ruchu organicznego o 30% w ciągu 6 miesięcy
    • Zarządzanie zespołem 3 osób i nadzorowanie strategii content marketingowej

    Najczęstsze błędy w sekcji umiejętności

    Unikaj typowych błędów, które mogą obniżyć skuteczność Twojego CV:

    • Wpisywanie zbyt ogólnych umiejętności – zamiast „komputer”, lepiej napisać „Microsoft Excel – poziom zaawansowany”.
    • Podawanie nieprawdziwych informacji – rekruterzy mogą zweryfikować Twoje umiejętności podczas rozmowy kwalifikacyjnej.
    • Zbyt długa lista umiejętności – lepiej skupić się na tych najbardziej istotnych dla stanowiska.
    • Brak dopasowania do oferty pracy – każda aplikacja powinna być dostosowana do konkretnej rekrutacji.

    Podsumowanie

    Sekcja umiejętności w CV jest kluczowym elementem, który może zadecydować o zaproszeniu na rozmowę kwalifikacyjną. Warto dopasować ją do stanowiska, podawać konkretne przykłady i jasno prezentować swoje kompetencje.

    Najważniejsze zasady:

    • Wymieniaj zarówno umiejętności techniczne, jak i miękkie,
    • Podkreślaj kompetencje istotne dla danego stanowiska,
    • Unikaj ogólników – stosuj konkretne przykłady i liczby,
    • Starannie dopasowuj CV do wymagań oferty pracy.

    Dobre zaprezentowanie swoich umiejętności w CV zwiększa szansę na wyróżnienie się w procesie rekrutacyjnym i zdobycie wymarzonej pracy.

  • Jak wycenić używane rzeczy?

    Jak wycenić używane rzeczy?

    Sprzedaż używanych przedmiotów to świetny sposób na odzyskanie części wydanych pieniędzy i uporządkowanie przestrzeni. Niezależnie od tego, czy sprzedajesz elektronikę, ubrania, meble, czy antyki, kluczową kwestią jest odpowiednia wycena. Zbyt wysoka cena odstraszy kupujących, a zbyt niska sprawi, że stracisz potencjalne zyski.

    W tym artykule omówimy najważniejsze kroki, które pomogą Ci określić wartość używanych przedmiotów, oraz wskażemy najlepsze metody wyceny, dzięki którym sprzedaż będzie bardziej efektywna.


    Czynniki wpływające na wartość używanych rzeczy

    Przed ustaleniem ceny warto przeanalizować kilka kluczowych czynników, które mają wpływ na wartość sprzedawanego przedmiotu:

    1. Stan techniczny i wizualny

    • Nowe lub prawie nieużywane rzeczy (np. w oryginalnym opakowaniu) mogą być sprzedane w wyższej cenie,
    • Przedmioty w dobrym stanie (małe ślady użytkowania) zachowują znaczną część swojej wartości,
    • Produkty z widocznymi uszkodzeniami powinny być tańsze – warto dokładnie opisać wszelkie wady.

    2. Marka i popularność

    • Produkty renomowanych marek (np. Apple, Nike, Rolex) utrzymują wartość dłużej niż mniej znane odpowiedniki,
    • Przedmioty z limitowanych kolekcji mogą być warte więcej, zwłaszcza jeśli są trudno dostępne.

    3. Wiek i zużycie

    • Elektronika i sprzęt AGD tracą na wartości szybciej niż przedmioty kolekcjonerskie,
    • Meble, antyki i przedmioty vintage mogą zwiększać swoją wartość, jeśli są dobrze utrzymane.

    4. Popyt na rynku

    • Warto sprawdzić, jak bardzo pożądany jest dany produkt – popularne kategorie, jak smartfony czy modne ubrania, sprzedają się szybciej i w wyższych cenach,
    • Przedmioty sezonowe (np. narty zimą, rowery latem) mogą być warte więcej w odpowiednich miesiącach.

    5. Dodatkowe akcesoria i oryginalne opakowanie

    • Sprzęt elektroniczny z oryginalnym pudełkiem, ładowarką i dokumentacją może mieć wyższą cenę,
    • Ubrania sprzedawane w zestawach lub z dodatkowymi akcesoriami mogą zwiększyć swoją wartość.

    Metody wyceny używanych przedmiotów

    1. Analiza cen w internecie

    Jednym z najprostszych sposobów na określenie wartości przedmiotu jest porównanie go z podobnymi ofertami na popularnych portalach sprzedażowych, takich jak:

    • OLX, Allegro Lokalnie – do sprzedaży w Polsce,
    • Vinted – dla ubrań i akcesoriów,
    • eBay – międzynarodowy handel,
    • Gumtree, Facebook Marketplace – sprzedaż lokalna.

    Przeglądając oferty, warto zwrócić uwagę na:

    • Ceny podobnych przedmiotów w tym samym stanie,
    • Średnie ceny przedmiotów sprzedanych, a nie tylko wystawionych na sprzedaż,
    • Sezonowość – czasami warto poczekać na lepszy moment sprzedaży.

    2. Metoda procentowej wartości rynkowej

    W przypadku sprzętu elektronicznego, mebli i samochodów często stosuje się wycenę na podstawie procentu wartości rynkowej nowego produktu.

    • 80-90% wartości nowego – jeśli produkt jest w stanie idealnym, prawie nieużywany,
    • 50-70% wartości nowego – dla przedmiotów w dobrym stanie z normalnymi śladami użytkowania,
    • 30-50% wartości nowego – dla produktów z widocznymi wadami lub brakującymi elementami.

    Przykład: jeśli nowy laptop kosztuje 4000 zł, a Twój egzemplarz jest używany, ale w bardzo dobrym stanie, jego wartość można oszacować na około 60-70% ceny nowego, czyli 2400-2800 zł.

    3. Skorzystanie z narzędzi do wyceny

    Niektóre kategorie produktów można wycenić przy użyciu specjalnych narzędzi, np.:

    • Kalkulatory wartości samochodów (np. Eurotax, Otomoto),
    • Serwisy do wyceny telefonów i elektroniki (np. SkupTelefonów, SellCell),
    • Aplikacje do wyceny ubrań (np. Vinted).

    Dzięki tym narzędziom można uzyskać przybliżoną wartość rynkową przedmiotu.

    4. Konsultacja z ekspertami

    W przypadku rzadkich przedmiotów, antyków lub kolekcjonerskich dóbr warto skonsultować się z ekspertem, np.:

    • Z antykwariuszem w przypadku zabytkowych przedmiotów,
    • Z rzeczoznawcą samochodowym, jeśli sprzedajesz auto,
    • Na forach kolekcjonerskich, gdzie inni użytkownicy mogą podpowiedzieć, jaka jest realna wartość przedmiotu.

    Jak ustalić ostateczną cenę?

    Po przeanalizowaniu rynku i stanu produktu warto jeszcze wziąć pod uwagę kilka dodatkowych aspektów:

    • Cena powinna być konkurencyjna – jeśli Twój przedmiot jest droższy niż inne podobne oferty, trudniej będzie znaleźć kupca,
    • Zostaw miejsce na negocjacje – kupujący często próbują negocjować cenę, więc warto ustalić ją nieco wyższą niż minimalna kwota, jaką jesteś gotów zaakceptować,
    • Ustal realistyczne oczekiwania – nie zawsze uda się sprzedać przedmiot w idealnej cenie, zwłaszcza jeśli rynek jest nasycony podobnymi ofertami.

    Gdzie sprzedawać używane rzeczy?

    W zależności od rodzaju przedmiotu warto wybrać odpowiednią platformę:

    • OLX, Allegro Lokalnie, Facebook Marketplace – dla ogólnych przedmiotów, elektroniki, mebli,
    • Vinted – do sprzedaży ubrań i akcesoriów,
    • eBay – dla międzynarodowych transakcji i przedmiotów kolekcjonerskich,
    • Gumtree – dla sprzedaży lokalnej,
    • Sklepy second-hand i lombardy – jeśli chcesz szybko sprzedać przedmiot, ale w niższej cenie.

    Podsumowanie

    Wycena używanych rzeczy to proces, który wymaga analizy rynku, porównania cen oraz uwzględnienia stanu przedmiotu. Kluczowe kroki to:

    1. Ocena stanu technicznego i wizualnego przedmiotu,
    2. Porównanie cen na portalach sprzedażowych,
    3. Stosowanie metody procentowej wartości rynkowej,
    4. Korzystanie z narzędzi do wyceny lub konsultacja z ekspertami,
    5. Ustalenie ceny uwzględniającej konkurencyjność i ewentualne negocjacje.

    Odpowiednia wycena zwiększa szansę na szybką sprzedaż i maksymalizację zysków. Dzięki tym wskazówkom możesz skutecznie sprzedawać swoje używane rzeczy, jednocześnie uzyskując za nie sprawiedliwą cenę.

  • Jak zarabiać na TikToku?

    Jak zarabiać na TikToku?

    TikTok to jedna z najszybciej rozwijających się platform społecznościowych, która oferuje twórcom wiele możliwości zarabiania. Dzięki ogromnej bazie użytkowników i dynamicznemu algorytmowi, TikTok umożliwia monetyzację treści zarówno dla małych twórców, jak i dużych influencerów.

    W tym artykule przedstawimy najskuteczniejsze sposoby na zarabianie na TikToku oraz strategie, które pomogą zwiększyć dochody.


    Najpopularniejsze sposoby na zarabianie na TikToku

    Istnieje wiele metod monetyzacji treści na TikToku – od bezpośrednich programów dla twórców po współprace z markami i sprzedaż własnych produktów.

    1. TikTok Creator Fund – program dla twórców

    TikTok oferuje fundusz dla twórców, którzy generują duże zasięgi na platformie. Twórcy mogą zarabiać na podstawie liczby wyświetleń swoich filmów.

    Aby dołączyć do programu, trzeba spełnić kilka warunków:

    • Posiadać minimum 10 000 obserwujących,
    • Otrzymać co najmniej 100 000 wyświetleń filmów w ciągu ostatnich 30 dni,
    • Mieć ukończone 18 lat,
    • Mieszkać w kraju, w którym dostępny jest program.

    Zarobki w TikTok Creator Fund zależą od wielu czynników, w tym od zaangażowania widzów, długości filmów i liczby wyświetleń. Nie jest to jednak najbardziej dochodowa metoda, dlatego warto rozważyć inne sposoby monetyzacji.


    2. Współprace z markami i sponsorowane treści

    Jednym z najskuteczniejszych sposobów zarabiania na TikToku jest współpraca z markami. Firmy płacą influencerom za promocję swoich produktów w formie sponsorowanych filmów.

    Jak zdobyć sponsorów:

    • Regularnie publikować wartościowe treści i budować zaangażowaną społeczność,
    • Dołączyć do platform influencer marketingowych, takich jak TikTok Creator Marketplace, Upfluence czy Brandbassador,
    • Samodzielnie kontaktować się z markami i proponować współpracę.

    Zarobki zależą od liczby obserwujących i zaangażowania widzów. Popularni twórcy mogą zarabiać od kilkuset do nawet kilkudziesięciu tysięcy złotych za pojedynczy film sponsorowany.


    3. Live’y i prezenty od widzów

    TikTok umożliwia prowadzenie transmisji na żywo, podczas których widzowie mogą wysyłać twórcom wirtualne prezenty. Prezenty te można wymieniać na prawdziwe pieniądze.

    Aby móc korzystać z tej funkcji, trzeba:

    • Posiadać minimum 1000 obserwujących,
    • Mieć ukończone 18 lat,
    • Regularnie angażować widzów podczas transmisji.

    Twórcy, którzy prowadzą live’y kilka razy w tygodniu, mogą zarabiać nawet kilka tysięcy złotych miesięcznie.


    4. Marketing afiliacyjny – zarabianie na poleceniach

    Marketing afiliacyjny polega na promowaniu produktów i usług za pomocą linków partnerskich. Twórca otrzymuje prowizję za każdą sprzedaż dokonaną przez jego link.

    Jak działa marketing afiliacyjny na TikToku:

    • Dołączanie do programów afiliacyjnych, takich jak Amazon Partner Network, Admitad, Ceneo czy AliExpress Partner Program,
    • Publikowanie filmów promujących produkty i dodawanie linków afiliacyjnych w opisie,
    • Zachęcanie widzów do zakupów poprzez recenzje i testy produktów.

    Wysokość prowizji zależy od programu afiliacyjnego – może wynosić od kilku do kilkudziesięciu procent wartości sprzedaży.


    5. Sprzedaż własnych produktów i usług

    TikTok to świetne miejsce do promowania własnych produktów, zarówno fizycznych, jak i cyfrowych. Można sprzedawać między innymi:

    • Odzież i gadżety z autorskimi nadrukami,
    • E-booki i kursy online,
    • Usługi, takie jak konsultacje, coaching czy projektowanie graficzne.

    Warto dodać link do sklepu internetowego w TikTok Bio oraz wykorzystywać TikTok Shopping, który umożliwia sprzedaż bezpośrednio z poziomu aplikacji.


    Jak zwiększyć zarobki na TikToku?

    Nie wystarczy tylko publikować filmy – aby skutecznie zarabiać, warto stosować strategie zwiększające widoczność i zaangażowanie.

    1. Tworzenie wartościowych treści

    • Regularne publikowanie atrakcyjnych i angażujących filmów,
    • Wykorzystywanie popularnych trendów i dźwięków,
    • Budowanie autentycznej relacji z widzami.

    2. Optymalizacja profilu

    • Dodanie profesjonalnego opisu,
    • Wykorzystanie TikTok Bio do umieszczenia linków afiliacyjnych lub do sklepu,
    • Dbanie o spójność wizualną i tematyczną kanału.

    3. Testowanie różnych strategii monetyzacji

    • Łączenie kilku metod zarabiania – np. współprac z markami, live’ów i marketingu afiliacyjnego,
    • Analizowanie wyników i dostosowywanie treści do potrzeb widzów,
    • Utrzymywanie regularności publikacji i interakcji z użytkownikami.

    Podsumowanie

    TikTok oferuje wiele sposobów zarabiania, od funduszu dla twórców, przez współprace z markami, aż po sprzedaż własnych produktów. Kluczem do sukcesu jest konsekwentne tworzenie angażujących treści, budowanie społeczności oraz testowanie różnych strategii monetyzacji.

    Najważniejsze sposoby zarabiania na TikToku:

    • TikTok Creator Fund – program płacący za wyświetlenia,
    • Współprace z markami – sponsorowane treści,
    • Live’y i prezenty od widzów,
    • Marketing afiliacyjny – prowizje za sprzedaż polecanych produktów,
    • Sprzedaż własnych produktów i usług.

    Dzięki odpowiedniej strategii i systematycznej pracy, TikTok może stać się nie tylko platformą do rozrywki, ale także dochodowym źródłem zarobku.